Uafhængigt låneleksikon

Lån 100000 kr

Hundrede tusinde er beløbet, hvor et forbrugslån holder op med at være det oplagte værktøj.

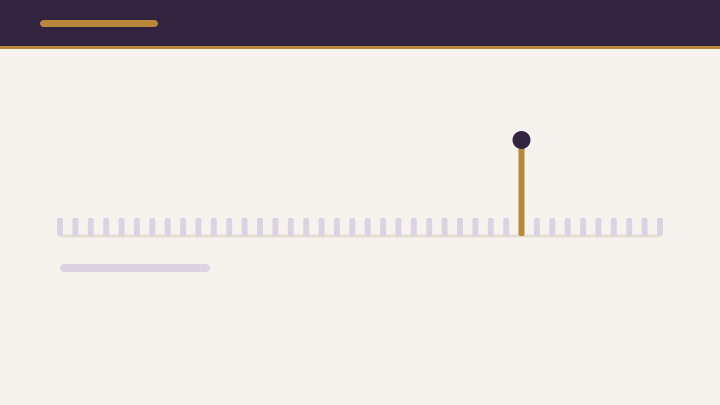
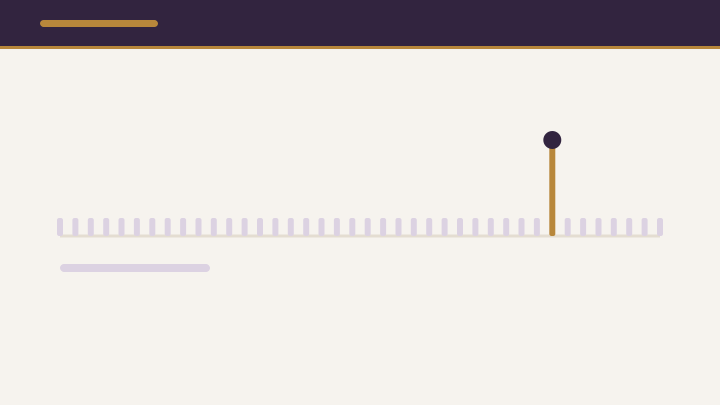
Beløbsstigen fra 100 til 500.000 kr med trinnet 100.000 kr fremhævet.

Sammenlign lån

nyt-laan.dk er en uafhængig informationsside om lån i Danmark. Vi er hverken långiver eller kreditformidler, og vi modtager ingen ansøgninger. Siden viser annoncer fra udbydere, og klikker du videre, kan vi modtage en kommission — det ændrer ikke din pris eller de tal, vi oplyser.

Unilån
Lånebeløb 20.000 - 100.000 kr
Løbetid 12 - 72 mdr.
Min. alder 18 år
ÅOP 19,7 - 24,9 %
  • Godkendelse: Acceptabel
  • Trending
  • Populært lån online
  • Op til 100.000 kr.
ANSØG HER
14 dages fortrydelsesret
Creditstar
Lånebeløb 6.000 - 120.000 kr
Løbetid 12 - 84 mdr.
Min. alder 21 år
ÅOP 23,49 %
  • Godkendelse: Acceptabel
  • Trending
  • Klare vilkår uden skjulte gebyrer
  • Udbetaling samme dag!
ANSØG HER
14 dages fortrydelsesret
Cashper.dk
Lånebeløb 3.000 - 20.000 kr
Løbetid 2 - 6 mdr.
Min. alder 18 år
ÅOP 24,90 %
  • Godkendelse: Acceptabel
  • Trending
  • Meget populært
  • Pengene inden 1 time
ANSØG HER
14 dages fortrydelsesret
Kreditnu
Lånebeløb 4.000 - 25.000 kr
Løbetid 24 - 24 mdr.
Min. alder 23 - 70 år
ÅOP 24,87 %
  • Godkendelse: Acceptabel
  • Trending
  • Svar straks
  • Gratis straksoverførsel
ANSØG HER
14 dages fortrydelsesret
Kliklån
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
ÅOP 24,51 %
  • Godkendelse: Acceptabel
  • Trending
  • Pengene hurtigt på kontoen
  • Kviklån uden sikkerhed
ANSØG HER
14 dages fortrydelsesret
MyLoan24
Lånebeløb 5.000 - 500.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 500.000 kr.
  • 100% gratis og uforpligtende at ansøge
ANSØG HER
14 dages fortrydelsesret
Bettercompared
Lånebeløb 25.000 - 400.000 kr
Løbetid 12 - 180 mdr.
Min. alder 20 år
ÅOP 3,60 - 24,99 %
  • Godkendelse: Acceptabel
  • Trending
  • Få lånetilbud fra op til 12 banker
  • Blandt markedets laveste renter
ANSØG HER
14 dages fortrydelsesret
Viiga Lån
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
ÅOP 21,56 - 24,87 %
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr.
  • Udbetaling inden for 2–3 dage.
ANSØG HER
14 dages fortrydelsesret
PayMark Finans
Lånebeløb 10.000 - 200.000 kr
Løbetid 36 - 120 mdr.
Min. alder 20 år
ÅOP 24,51 %
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr. – hurtigt og nemt.
  • Underskriv med MitID.
ANSØG HER
14 dages fortrydelsesret
Letfinans
Lånebeløb 10.000 - 500.000 kr
Løbetid 12 - 144 mdr.
Min. alder 21 år
ÅOP 3,69 - 24,99 %
  • Godkendelse: Acceptabel
  • Trending
  • Lav èn låneansøgning
  • Modtag flere tilbud
ANSØG HER
14 dages fortrydelsesret
Lendo
Lånebeløb 10.000 - 1.000.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
ÅOP 1,25 - 20,95 %
  • Godkendelse: Acceptabel
  • Trending
  • Én ansøgning 21 lånetilbud
  • Super samlelån
ANSØG HER
14 dages fortrydelsesret
Bedste lån i oktober
Facit Lån
Lånebeløb 10.000 - 300.000 kr
Løbetid 36 - 120 mdr.
Min. alder 21 år
ÅOP 9,39 - 24,43 %
  • Godkendelse: Acceptabel
  • Trending
  • Ingen skjulte gebyrer
  • Ved samlelån, sørger de for at indfri dine eksisterende lån
ANSØG HER
14 dages fortrydelsesret
Høj godkendelse
CapitalBox
Lånebeløb 15.000 - 2.500.000 kr
Løbetid 1 - 36 mdr.
  • Godkendelse: Acceptabel
  • Trending
  • Erhvervslån 15.000 - 2.500.000 kr. i op til 36 måneder
  • Godkendt lån inden for én arbejdsdag - ansøg online på 2 minutter
ANSØG HER
14 dages fortrydelsesret
Arcadia Finans
Lånebeløb 25.000 - 500.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Lån helt op til 500.000 kr.
  • Gratis og uforpligtende
ANSØG HER
14 dages fortrydelsesret
Matchbanker
Lånebeløb 1.000 - 500.000 kr
Løbetid 12 - 180 mdr.
Min. alder 18 år
  • Godkendelse: Acceptabel
  • Trending
  • Få din personlige låneliste
  • Få svar med det samme
ANSØG HER
14 dages fortrydelsesret
Brugernes favorit
Ferratum Kredit
Lånebeløb 1.500 - 50.000 kr
Løbetid 9 - 199 mdr.
Min. alder 21 - 100 år
ÅOP 24,99 %
  • Godkendelse: Acceptabel
  • Trending
  • Ansøg lån uden dokumentation
  • Udbetaling 45 minutter
ANSØG HER
14 dages fortrydelsesret
DER PrivatLån Plus
Lånebeløb 10.000 - 200.000 kr
Løbetid 36 - 120 mdr.
Min. alder 20 år
ÅOP 24,51 %
  • Godkendelse: Acceptabel
  • Trending
  • God Rente
  • Få hurtigt svar på din ansøgning.
ANSØG HER
14 dages fortrydelsesret
Leasy Minilån
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
ÅOP 24,51 %
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr. – trygt og nemt.
  • Underskriv med MitID.
ANSØG HER
14 dages fortrydelsesret
Leasy Kontantlån
Lånebeløb 10.000 - 200.000 kr
Løbetid 48 - 96 mdr.
Min. alder 20 år
ÅOP 24,51 %
  • Godkendelse: Acceptabel
  • Trending
  • Lån op til 200.000 kr. – fast lav rente.
  • Ingen gebyrer – betal ud når du vil.
ANSØG HER
14 dages fortrydelsesret
På denne side
  1. Sammenlign lån
  2. Læs videre
  3. Kort fortalt
  4. 100.000 kr ved lovens loft
  5. Hvad et lån 100000 kr typisk bruges til
  6. Hvor finansieringen kommer fra ved dette beløb
  7. Hvad det koster ved lovens loft
  8. Løbetiden er den dyreste knap i regnestykket
  9. Den korteste løbetid, du kan bære
  10. Kan løbetiden ændres undervejs?
  11. Hvor 100.000 kr ligger på stigen
  12. Alternativet ved denne størrelse
  13. I stedet for at låne 100.000 kr., overvej...
  14. Kilder
  15. Beslægtede begreber
  16. Ofte stillede spørgsmål

Læs videre

De to nærmeste beløb, og de guider der besvarer det, en beløbsside ikke kan.

Kort fortalt

Forbrugslån holder op med at være det oplagte værktøj her.
Tillægslån, boligkredit eller pant ligger i en anden prisklasse.
Uden aktiv er usikret kredit på dette niveau meget dyrt.
Ved lovens loft koster beløbet 95.556 kr over 60 måneder.
ÅOP må ikke overstige 35 %, og omkostningerne aldrig lånebeløbet.

100.000 kr ved lovens loft

Annuitetsydelse ved den maksimale lovlige ÅOP, med omkostningsloftet anvendt.
24 måneder 5.611 kr/md · omkostning 34.672 kr (34.7 %)
60 måneder 3.259 kr/md · omkostning 95.556 kr (95.6 %)
84 måneder 2.885 kr/md · omkostning 100.000 kr (100.0 %)

Hvad et lån 100000 kr typisk bruges til

Hundrede tusinde er beløbet, hvor et forbrugslån holder op med at være det oplagte værktøj. Det kan lade sig gøre, men prisen over løbetiden gør det til et dyrt valg sammenlignet med, hvad sikkerhed ville koste.

Hundrede tusinde som usikret kredit er teknisk muligt og økonomisk uklogt. Over en løbetid på år nærmer den samlede omkostning sig en betydelig andel af det lånte, og det er sjældent den rigtige pris for noget, der kunne finansieres med sikkerhed.

Hvor finansieringen kommer fra ved dette beløb

Realistisk er det tillægslån i friværdi, boligkredit eller et banklån med pant. Alle tre kræver et aktiv og en vurdering, og alle tre ligger i en anden prisklasse. Forskellen over ti år er ikke procenter, men en betydelig andel af hovedstolen.

Er der friværdi, er tillægslån eller boligkredit den rigtige vej, og forskellen er ikke marginal. Ved en kredit betales der desuden kun rente af det trukne beløb, hvilket passer til projekter, der løber over tid frem for at kræve alt på én gang.

Hvad det koster ved lovens loft

Ved den maksimale lovlige ÅOP på 35 % koster 100.000 kr 34.672 kr over 24 måneder og 100.000 kr over 84. Ydelsen går fra 5.611 til 2.885 kr. Lofterne følger af kreditaftaleloven: ÅOP må ikke overstige 35 %, og omkostningerne aldrig hovedstolen. Tallene er grænser, ikke tilbud — regn selv efter med månedsrenten 2,5324 %.

Løbetiden er den dyreste knap i regnestykket

Ved et beløb i denne størrelse er der to knapper at dreje på: renten og løbetiden. Renten forhandles sjældent meget, og forskellen mellem to udbydere er som regel nogle få procentpoint. Løbetiden kan derimod fordobles med et enkelt valg — og det er den, der flytter mest.

Mekanikken er enkel. Renten beregnes af restgælden, og restgælden falder langsommere, jo længere løbetiden er. To ekstra år betyder derfor ikke bare 24 flere ydelser, men også at hver eneste ydelse undervejs indeholder mere rente og mindre afdrag.

Det er også derfor, ydelsen er et dårligt sammenligningsgrundlag. En lavere månedlig ydelse kan lige så godt betyde en længere løbetid som en bedre rente, og de to ting koster stik modsat. Det tal, der besvarer spørgsmålet, er det samlede beløb, der skal betales tilbage — det står i tilbuddet, og det er det eneste, der rummer begge knapper på én gang.

Regn derfor altid to varianter igennem, før der skrives under: samme beløb og samme rente, men to forskellige løbetider. Forskellen i samlet tilbagebetaling er prisen for de ekstra år, og den er næsten altid større, end den lavere ydelse antyder.

Den korteste løbetid, du kan bære

Den rigtige løbetid er ikke den korteste, der kan lade sig gøre på papiret. Den er den korteste, der stadig efterlader plads i budgettet til det, der ikke er planlagt.

En praktisk metode: find den ydelse, du kan betale i en dårlig måned — ikke i en gennemsnitlig — og vælg den løbetid, der passer til den. Så er der luft i de gode måneder, og den luft kan bruges til ekstraordinære indbetalinger, som forkorter løbetiden yderligere.

Den kombination er som regel bedre end at binde sig til den korteste løbetid fra start. Du får den samme afvikling, men uden at være forpligtet til den, hvis en måned går anderledes end forventet. Se, hvad en indfrielse eller delvis indfrielse koster, inden du regner med den — de fleste lån kan indfries, men vilkårene er ikke ens.

Kan løbetiden ændres undervejs?

En løbetid er ikke nødvendigvis låst. Mange långivere accepterer en ændring, men de to retninger behandles forskelligt, og det er værd at vide hvorfor.

At forkorte løbetiden er sjældent et problem: du betaler mere, og gælden forsvinder hurtigere. Det sker enten ved en aftaleændring eller i praksis ved at indbetale ekstra og bede om, at ydelsen holdes uændret frem for at blive sat ned.

At forlænge løbetiden er en kreditbeslutning. Den nedsætter ydelsen, men øger den samlede omkostning, og långiveren skal vurdere sagen på ny. Det er en reel mulighed, hvis økonomien strammer — men det er en nødløsning, ikke en besparelse, og den fungerer bedst, hvis der spørges, før en betaling springer.

Hvor 100.000 kr ligger på stigen

Hundrede tusinde er der, hvor det usikrede marked slutter for de fleste og de sikrede produkter begynder. Under — 90.000 kr — er det stadig et almindeligt forbrugslån. Over — 125.000 kr og opefter — vejer det tungere, om der kan stilles sikkerhed, og hvad løbetiden gør ved den samlede regning.

En sidste ting, der er værd at holde fast i: løbetiden vælges én gang, og den følger med i hver eneste ydelse derefter. Renten kan der forhandles om igen ved en omlægning, og gebyrer kan der spørges til — men de år, der først er lagt ind i aftalen, koster penge hver måned, indtil de er gået. Derfor er det den beslutning, der fortjener mest tid, når et lånetilbud skal vurderes, og den mindste af de to løbetider, budgettet kan bære, er næsten altid det rigtige valg. Vil du se forskellen i kroner, viser siden om hvad det koster at låne regnestykket for forskellige løbetider på det samme beløb.

Alternativet ved denne størrelse

Er der ingen friværdi og intet aktiv, er det ærlige svar, at 100.000 kr som usikret kredit er et meget dyrt lån. Så er spørgsmålet ikke hvilken udbyder, men om behovet kan reduceres eller udskydes, til finansieringen kan blive billigere.

Er der ingen friværdi og intet aktiv, er det værd at behandle beløbet som et signal frem for som en opgave. Et behov på 100.000 kr uden sikkerhed betyder som regel, at projektet skal deles, udskydes eller skæres — ikke at der skal findes en dyrere långiver.

Slå udbyderen op i Finanstilsynets virksomhedsregister før du ansøger, og hold tilbuddet op mod Danmarks Nationalbanks rentestatistik. Konkurrence- og Forbrugerstyrelsen vejleder uafhængigt, og Forbrugerombudsmanden fører tilsyn med, hvordan prisen må oplyses.

I stedet for at låne 100.000 kr., overvej...

  • Undersøg friværdi først På 100.000 kr. kan pant i fast ejendom ændre både satsen og løbetiden. Op til 80 % af værdien ved helårsbolig.
  • Regn omkostningerne ved sikkerhed med Vurdering, tinglysning og kursskæring skal tjenes hjem, før den lavere sats på 100.000 kr. er en reel besparelse.
  • Del formålet op Skal alle 100.000 kr. bruges nu? Det, der kan vente, behøver ikke finansieres i dag.
  • Bed om ÅOP og ikke om renten På et beløb som 100.000 kr. løber en forskel på gebyrstrukturen op i mange tusinde kroner over løbetiden.

Kilder

  1. Kreditaftaleloven — Retsinformation ÅOP, oplysningspligt og omkostningslofter.
  2. Forbrugerinformation om lån — Konkurrence- og Forbrugerstyrelsen Uafhængig vejledning om kreditaftaler.
  3. Virksomhedsregisteret — Finanstilsynet Har udbyderen tilladelse til forbrugslånsvirksomhed?
  4. Markedsføring af kredit — Forbrugerombudsmanden Hvad en långiver må love om egne krav.
  5. Rentestatistik for husholdninger — Danmarks Nationalbank Det faktiske renteniveau på danske lån.

Vi bruger primært officielle og offentligt tilgængelige kilder. Lånevilkår kan ændre sig — kontroller altid de endelige vilkår hos udbyderen.

Steffen Lauenborg

Skrevet af

Steffen Lauenborg

Finansiel rådgiver og skribent

Steffen Lauenborg skriver om privatøkonomi og kredit — om hvad der afgør, om du kan låne, og hvad lånet kommer til at koste. Han dækker kreditvurdering, rådighedsbeløb og betalingsanmærkninger på den ene side og lånegrænser, ÅOP og friværdi på den anden, og skriver ud fra reglerne frem for hurtige svar.

Fagligt gennemgået af Helle Bay Kristensen , Fagredaktør for kredit og lån · cand.merc.fir

Senest gennemgået 2. september 2026

Ofte stillede spørgsmål

Kan man få et forbrugslån på 100.000 kr?
Det kan lade sig gøre, men det er dyrt sammenlignet med sikret kredit. Har du friværdi eller et aktiv, ligger alternativerne i en anden prisklasse.
Hvad er forskellen på et forbrugslån og et tillægslån?
Sikkerheden. Et tillægslån har pant i fast ejendom og derfor markant lavere rente, men kræver vurdering og længere sagsbehandling.
Hvad koster et lån på 100.000 kr?
Ved lovens loft 34.672 kr over 24 måneder og 100.000 kr over 84. Ydelsen går fra 5.611 til 2.885 kr — samme beløb, forskellig tid.
Kan jeg betale lånet ud før tid?
Ja. Du har ret til at indfri en forbrugerkreditaftale før tid og betaler da kun renter frem til indfrielsen, ikke for den resterende løbetid.
Hvor meget betyder løbetiden for prisen?
Mere end renten, som regel. Renten beregnes af restgælden, og restgælden falder langsommere, jo længere løbetiden er. To ekstra år er derfor ikke bare 24 flere ydelser, men mere rente i hver af dem.
Sidst opdateret